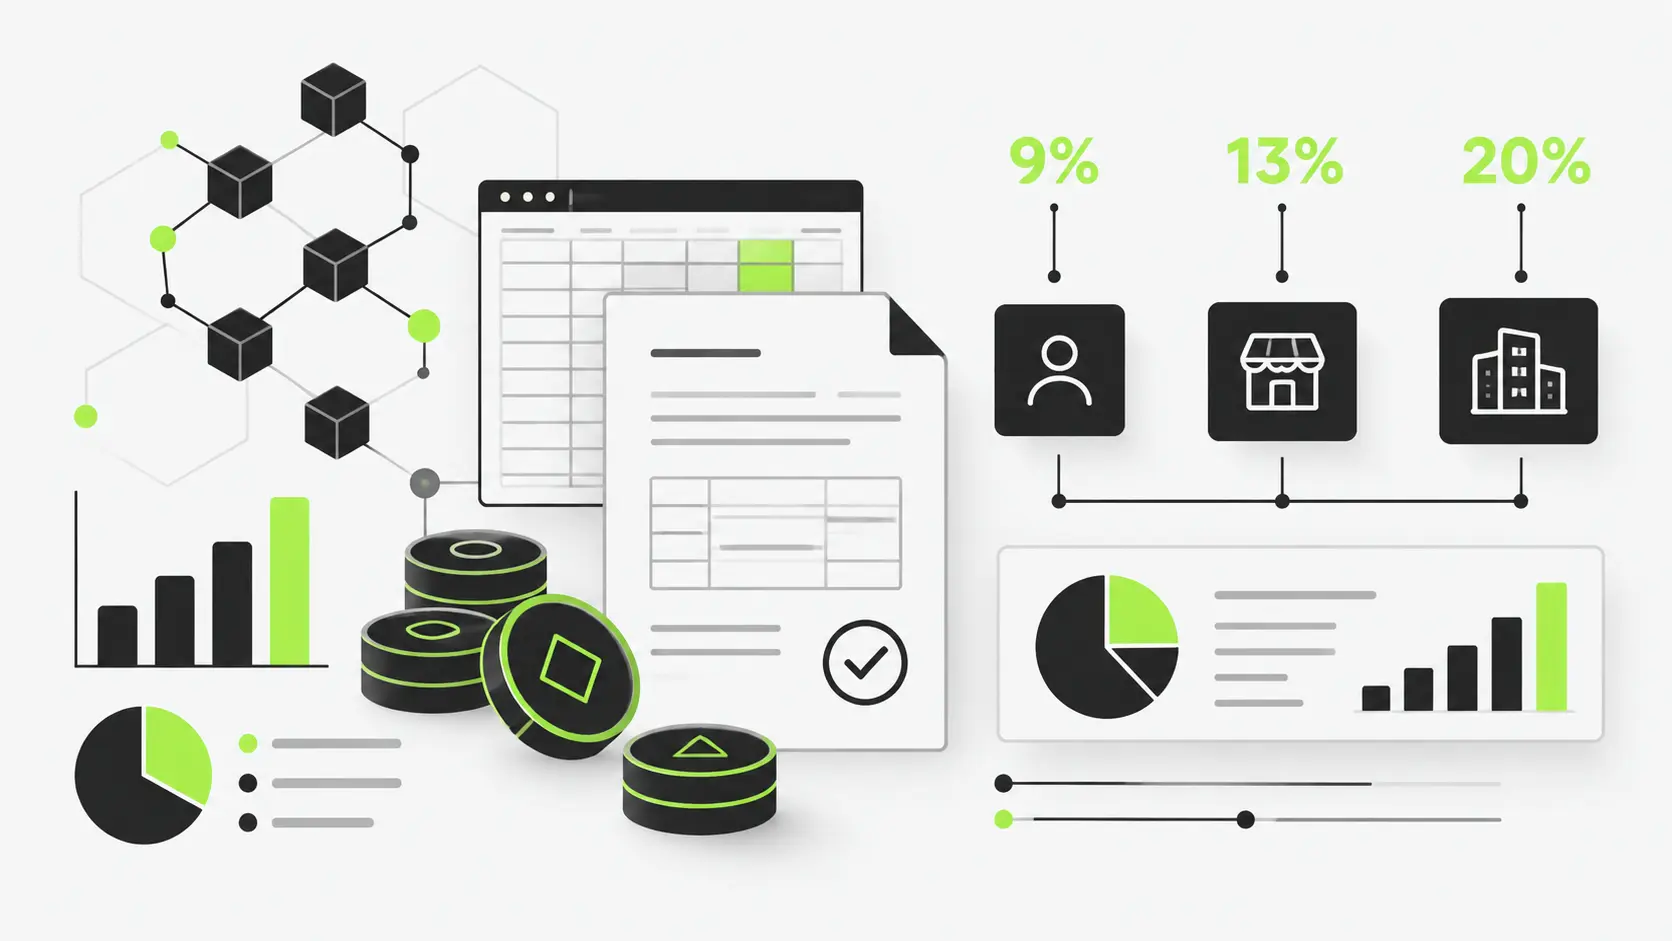
Кто и сколько платит: сводная таблица
| Статус | Ставка | С чего платится | Декларирование |
|---|---|---|---|
| Физическое лицо | 13% (26% при нарушениях) | Валюта, легально выведенная с зарубежных площадок, когда лицо физически находится за границей | До 31 марта года, следующего за отчетным |
| ИП - резидент ПВТ | 9% | Доходы от майнинга, обмена и отчуждения токенов (ст. 202-1 НК) | По общим срокам для ИП |
| Юридическое лицо — резидент ПВТ | 9% | Валовая прибыль от операций с токенами | По общим срокам налога на прибыль |
| Юридическое лицо — не резидент ПВТ | 20% (25% свыше 25 млн руб. прибыли) | Валовая прибыль от операций с токенами | По общим срокам налога на прибыль |
Таблица не заменяет индивидуальную консультацию — тонкости зависят от конкретной структуры операций.
Физические лица
По Декрету Президента Республики Беларусь от 21.12.2017 № 8 "О развитии цифровой экономики" физические лица вправе самостоятельно заниматься майнингом, хранением, обменом, приобретением и отчуждением токенов. Большинство таких операций налогом вообще не облагается — в частности:
- доходы от майнинга напрямую;
- обмен токенов на другие токены (token-to-token), если совершен самостоятельно;
- операции через резидентов Парка высоких технологий (ПВТ);
- токены, полученные в наследство или в дар от близких родственников;
- дарение от иных лиц — в пределах 6 000 руб. в год (лимит на 2026 год).
Налог возникает, если доход получен от разрешенных операций на зарубежных площадках — например, когда физическое лицо, находясь за границей, легально вывело валюту со счета на иностранной бирже. В этом случае применяется ставка 13%, декларация подается до 31 марта года, следующего за отчетным. Налоговые вычеты и расходы на приобретение токенов при этом не учитываются.
Повышенная ставка 26% применяется при доходах от незаконной или запрещенной деятельности, а также если налоговый орган самостоятельно выявил незадекларированный доход.
С 2024 года по Указу Президента Республики Беларусь от 17.09.2024 № 367 "Об обращении цифровых знаков (токенов)" покупка и продажа токенов за деньги (включая электронные) должна проводиться исключительно через резидентов ПВТ. Прямые расчеты между физическими лицами (P2P) и покупка через зарубежные сервисы с переводом денег со счетов в Беларуси подпадают под административную ответственность по ст. 12.36 КоАП — штраф от 20 до 100 базовых величин (900–4500 руб. при БВ 45 руб.) и конфискация активов.
Подробный разбор правил для физических лиц на 2026 год — в статье «Криптовалюты и налоги в Беларуси: новые правила 2026 года для физических лиц» и в материале «Операции с токенами для физических лиц: порядок совершения и налогообложение».
Индивидуальные предприниматели
Для ИП действует специальная ставка подоходного налога — 9% с доходов от приобретения (добычи, получения), размещения и отчуждения токенов, определенных в соответствии со ст. 202-1 НК. Льготы во многом повторяют правила для физических лиц: не облагаются доходы от операций через резидентов ПВТ, от майнинга напрямую и от обмена token-to-token (если деятельность не является незаконной).
Подробности — в статье «Криптовалюты и ИП в 2026 году: налогообложение операций».
Юридические лица
Для организаций действует налог на прибыль по дифференцированным ставкам:
- 9% — с валовой прибыли для резидентов ПВТ от операций с токенами;
- 20% — стандартная ставка для остальных юридических лиц (нерезидентов ПВТ);
- 25% — если налоговая база с начала года нарастающим итогом превысила 25 млн руб.
Валовую прибыль формируют майнинг, реализация и отчуждение токенов, услуги резидентов ПВТ по созданию и продвижению токенов, деятельность криптоплатформ и операторов обмена. Отдельно закон исключает из налогообложения прибылью доход от размещения собственных токенов (ICO) — с точки зрения бухгалтерского учета это ближе к привлечению заемных средств, чем к выручке.
С 18 июля 2026 года юридические лица — резиденты и нерезиденты — также могут использовать токены для расчетов по внешнеторговым договорам, но исключительно через специальные криптобанки. Это касается внешнеторговой деятельности, форекс-расчетов и лизинговых операций.
Подробнее: «Налог на прибыль при операциях с токенами» и «Беларусь легализовала криптовалюту во внешнеторговых расчетах».
Криптобанки — новая инфраструктура
С принятием Указа Президента Республики Беларусь от 16.01.2026 № 19 "О криптобанках и отдельных вопросах контроля в сфере цифровых знаков (токенов)" в Беларуси появился новый институт — криптобанк: организация на стыке классического банка и криптобиржи. Чтобы легально работать под этим названием, организация должна одновременно быть резидентом ПВТ, состоять в реестре Нацбанка и в реестре поставщиков платежных услуг. Криптобанкам разрешено вести операции с 26 конкретными токенами, включенными в официальный перечень (Bitcoin, Ethereum, USDT, TON и другие — все входят в топ-100 CoinMarketCap и не являются анонимными).
Подробнее о том, что могут делать криптобанки — в материалах «Криптобанк в Беларуси: что это такое и как работает» и «Криптовалютные операции в банковском секторе Беларуси».
«Регулирование криптовалюты в Беларуси меняется быстрее, чем большинство бизнесов успевает следить. Тем, кто работает с токенами — от майнинга до расчетов по внешнеторговым контрактам, — важно не полагаться на устаревшие статьи в интернете, а сверяться с действующей редакцией Декрета № 8 и Указа № 367 на момент каждой операции.»
— Александр Коновальчук, налоговый консультант РБ, DipIFR, эксперт экспертного совета ПНК РБ
Частые вопросы
Нужно ли платить налог, если я просто храню криптовалюту и не продаю?
Нет. Хранение токенов в кошельке само по себе не создает объекта налогообложения. Налог возникает только при получении дохода — продаже, обмене на деньги, майнинге и т.д.
Облагается ли налогом обмен одной криптовалюты на другую?
Как правило, нет — обмен token-to-token, совершенный самостоятельно, не образует объекта налогообложения ни для физических лиц, ни для ИП, если эта деятельность не является незаконной.
Можно ли покупать и продавать криптовалюту напрямую другому человеку (P2P)?
Нет. С 2024 года все расчеты за токены деньгами должны проходить через резидентов ПВТ. P2P-сделки с переводом денег между физическими лицами подпадают под административную ответственность.
Какая ставка налога у ИП, работающего с криптовалютой?
9% с доходов от операций с токенами — майнинга, обмена, отчуждения — по ст. 202-1 Налогового кодекса.
Как платят налог на прибыль от криптоопераций компании, не являющиеся резидентами ПВТ?
По ставке 20%, а при превышении налоговой базой 25 млн руб. нарастающим итогом с начала года — по ставке 25%.
Что будет, если не задекларировать доход от криптовалюты?
Налоговый орган вправе доначислить налог по повышенной ставке 26% для физических лиц, а при несоблюдении требования о расчетах через ПВТ предусмотрена административная ответственность вплоть до конфискации активов.
Помогает ли Konrex Group с учетом и налогами по криптовалюте?
Да — это одно из ключевых направлений экспертизы компании. Подробнее на странице «Бухгалтерия и налоги для криптовалютного бизнеса».
Если вы майните, торгуете криптовалютой или принимаете токены как часть расчетов бизнеса — важно правильно классифицировать операции еще до того, как о них узнает налоговая. Специалисты Konrex Group ведут учет и налоговое сопровождение криптовалютных операций для физических лиц, ИП и юридических лиц в Беларуси.